Teil 3 der Serie „Menschen, Agenten, Vollmachten: Das Netz lernt Identität". Teil 1 fragte, wem Identität gehört; Teil 2 trennte Personennachweis und Agenten-Vollmacht. Teil 4 (Wenn der Agent dich vertritt) erscheint am 12. September.
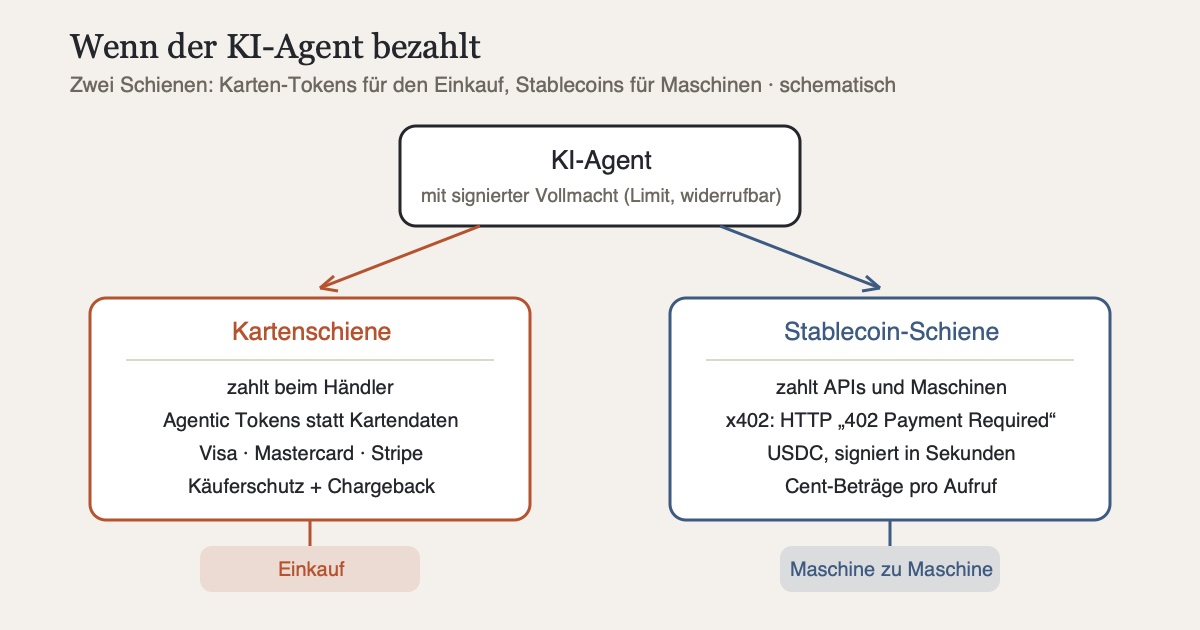
Mein Agent findet einen günstigeren Handytarif und schließt ihn ab. Er bucht das Hotel, verlängert die Domain, kauft das Ersatzteil. Bei jedem dieser Sätze zuckt zu Recht ein Reflex: Moment - mit welchem Geld, mit wessen Erlaubnis, und wer haftet, wenn es schiefgeht? Genau weil Geld diese Fragen erzwingt, ist der Zahlungsverkehr das erste Feld, auf dem die Identitäts- und Vollmacht-Konzepte dieser Serie produktiv werden. Und zwar auf zwei getrennten Schienen, die unterschiedlicher kaum sein könnten: den Kartennetzwerken und der Krypto-Welt.
Schiene 1: Die Kartennetzwerke rüsten um
Visa, Mastercard und Stripe haben 2025/2026 im Eiltempo eigene Agenten-Infrastruktur gebaut. Die Bausteine ähneln sich:
- Mastercard Agent Pay, angekündigt im April 2025, lässt verifizierte Agenten mit „Agentic Tokens" zahlen - Einmal-Stellvertretern der echten Karte, technisch ein Ausbau der bewährten Tokenisierung. Im Juni 2026 folgte die Erweiterung „Agent Pay for Machines" für dauerhaft laufende, autonome Systeme.
- Visa Intelligent Commerce verfolgt dasselbe Ziel und ergänzt es um das Trusted Agent Protocol: gute Agenten kryptografisch verifizieren, bösartige Bots blocken. Erste abgesicherte Agenten-Transaktionen mit Partnern sind abgeschlossen; 2026 soll das Verfahren in die Breite gehen.
- Stripe liefert die Entwicklerseite: Shared Payment Tokens erlauben einem Agenten, nach ausdrücklicher Freigabe zu bezahlen, ohne die Kartendaten je zu sehen - inzwischen andockbar an Agent Pay, Intelligent Commerce und sogar an Ratenkauf-Anbieter.
Das interessanteste Stück liegt aber unter den Markennamen: das Agent Payments Protocol (AP2), ursprünglich von Google vorgeschlagen und inzwischen an die FIDO Alliance übergeben. AP2 definiert herstellerneutrale „Mandates": kryptografisch signierte Belege, dass eine Person ihren Agenten autorisiert hat, innerhalb bestimmter Grenzen Geld auszugeben. Wer Teil 2 dieser Serie gelesen hat, erkennt das sofort - das ist exakt die digitale Vollmacht, nur eben produktiv statt als Konzeptpapier. Mit über 60 Partnern von Mastercard über Visa und Stripe bis PayPal, Adyen und Coinbase hat sich die Branche bemerkenswert schnell auf dieses Format geeinigt.
Schiene 2: Crypto findet seinen Anwendungsfall
Parallel dazu ist etwas passiert, das nach Jahren der Krypto-Sinnsuche fast ironisch wirkt: Die Technologie hat ihren handfesten Anwendungsfall gefunden - als Zahlungsschiene für Maschinen. Das Aushängeschild ist x402 von Coinbase, ein offener Standard, der den seit 1997 im Web-Standard reservierten, aber nie genutzten HTTP-Statuscode 402 „Payment Required" endlich mit Leben füllt. Der Ablauf: Ein Agent ruft eine kostenpflichtige API auf, bekommt als Antwort 402 samt Zahlungsanweisung, signiert eine Stablecoin-Zahlung (meist USDC) und erhält die Daten - in Sekunden, ohne Konto, ohne Kreditkarte, ohne Login.
Die Zahlen sind keine Rundungsfehler mehr: Bis zum Frühjahr 2026 haben rund 69.000 aktive Agenten über 165 Millionen x402-Transaktionen abgewickelt. Cloudflare hat die x402 Foundation mitgegründet und das Protokoll in seine Workers-Plattform eingebaut, und ausgerechnet Stripe - die Kartenschiene - wickelt darüber seit Februar 2026 USDC-Zahlungen ab. Der Grund, warum hier niemand Karten benutzt: Es geht um Mikrozahlungen, oft Bruchteile von Cents pro API-Aufruf. Für Kartennetzwerke mit ihren Fixgebühren ist das strukturell unwirtschaftlich; für eine signierte On-Chain-Zahlung ist es der Normalfall. Zur Ehrlichkeit gehört der Kontrapunkt: CoinDesk merkt an, dass die organische Nachfrage der Agenten-Wirtschaft dem Infrastruktur-Ausbau noch hinterherläuft. Die Schienen liegen; wie viele Züge fahren werden, ist offen.
Kein Entweder-oder: der geteilte Stack
Man könnte einen Glaubenskrieg erwarten - Karten gegen Krypto. Tatsächlich sortiert sich der Markt entlang einer viel nüchterneren Linie: Kartenschienen für den Konsumenten-Einkauf (Käuferschutz, Chargebacks, vertraute Haftungsregeln), Stablecoins für Maschine-zu-Maschine (Tempo, Mikrobeträge, keine Kontoeröffnung nötig). Und die Lager durchdringen sich längst: Auf der Partnerliste von Mastercard Agent Pay stehen Coinbase, die Solana Foundation, Polygon und Ripple neben klassischen Zahlungsdienstleistern.
Dahinter steckt eine einfache Einsicht: Ein Agent kann kein Bankkonto eröffnen und keine SMS-TAN empfangen. Eine Wallet mit signierbaren Schlüsseln ist für Software die natürliche Form von Identität und Geld. Crypto gewinnt hier nicht als Ideologie, sondern als Werkzeugkasten - Schlüsselpaare, Signaturen, Stablecoins sind schlicht die Primitive, die eine Welt autonomer Agenten braucht.
Zwischenfazit: drei Ebenen stehen
Damit stehen drei Ebenen. Teil 1: Identität muss der Person gehören, nicht der Plattform - das Fediverse, Berners-Lees Solid und die EUDI-Wallet bauen dafür das Fundament aus Schlüsselpaaren und Wallets. Teil 2: Auf diesem Fundament entstehen zwei Arten von Ausweisen - Personennachweise für Menschen, signierte Vollmachten für ihre Agenten. Teil 3: Der Zahlungsverkehr setzt genau dieses Modell als Erster um, mit Karten-Tokens für den Einkauf und Stablecoin-Zahlungen für die Maschinenwelt.
Die spannendste offene Frage ist die Verbindung der Stränge: Wenn ab 2027 die staatliche EUDI-Wallet auf dem Handy liegt und AP2-Mandates zum Branchenstandard werden, dann ist der Schritt zur amtlich verankerten Agenten-Vollmacht - „dieser Agent handelt nachweislich für diese Person, mit diesen Grenzen" - kein Science-Fiction-Szenario mehr, sondern eine Frage von Verordnungstexten. Eine Ebene fehlt allerdings noch, und es ist die persönlichste: der Agent, der nicht nur bezahlt, sondern dich im Netz vertritt - E-Mails schreibt, verhandelt, in deinem Namen auftritt. Warum die heutigen Browser-Agenten dafür der falsche Weg sind und was echte Stellvertretung braucht, ist das Thema von Teil 4 am 12. September.
Quellen
- Forbes: Stripe, Visa And Mastercard Race To Build AI Agent Payment Rails - Marktüberblick über die Kartenschiene
- Mastercard: Mastercard launches Agent Pay for Machines - Agentic Tokens, Erweiterung für autonome Systeme, Partnerliste
- Visa: Intelligent Commerce und Visa and Partners Complete Secure AI Transactions - Trusted Agent Protocol, Pilottransaktionen
- Stripe: Supporting additional payment methods for agentic commerce - Shared Payment Tokens, Anbindung an Agent Pay und Intelligent Commerce
- RisingWave: Mastercard Agent Pay vs Visa Intelligent Commerce vs Stripe Agentic Commerce - Vergleich der Ansätze, AP2/FIDO-Mandates, geteilter Stack
- Coinbase: Introducing x402: a new standard for internet-native payments und x402-Dokumentation - Protokoll, HTTP 402, USDC
- The Block: What is Coinbase's x402 protocol? - Funktionsweise und Einordnung
- CoinDesk: Coinbase-backed AI payments protocol wants to fix micropayments but demand is just not there yet - kritische Einordnung der Nachfrage
- Forbes: Visa, Mastercard And Coinbase Are Fighting Over How AI Agents Pay - Karten- gegen Stablecoin-Schiene